10月,化工圈里接连传出关厂消息,主角都不是小公司。
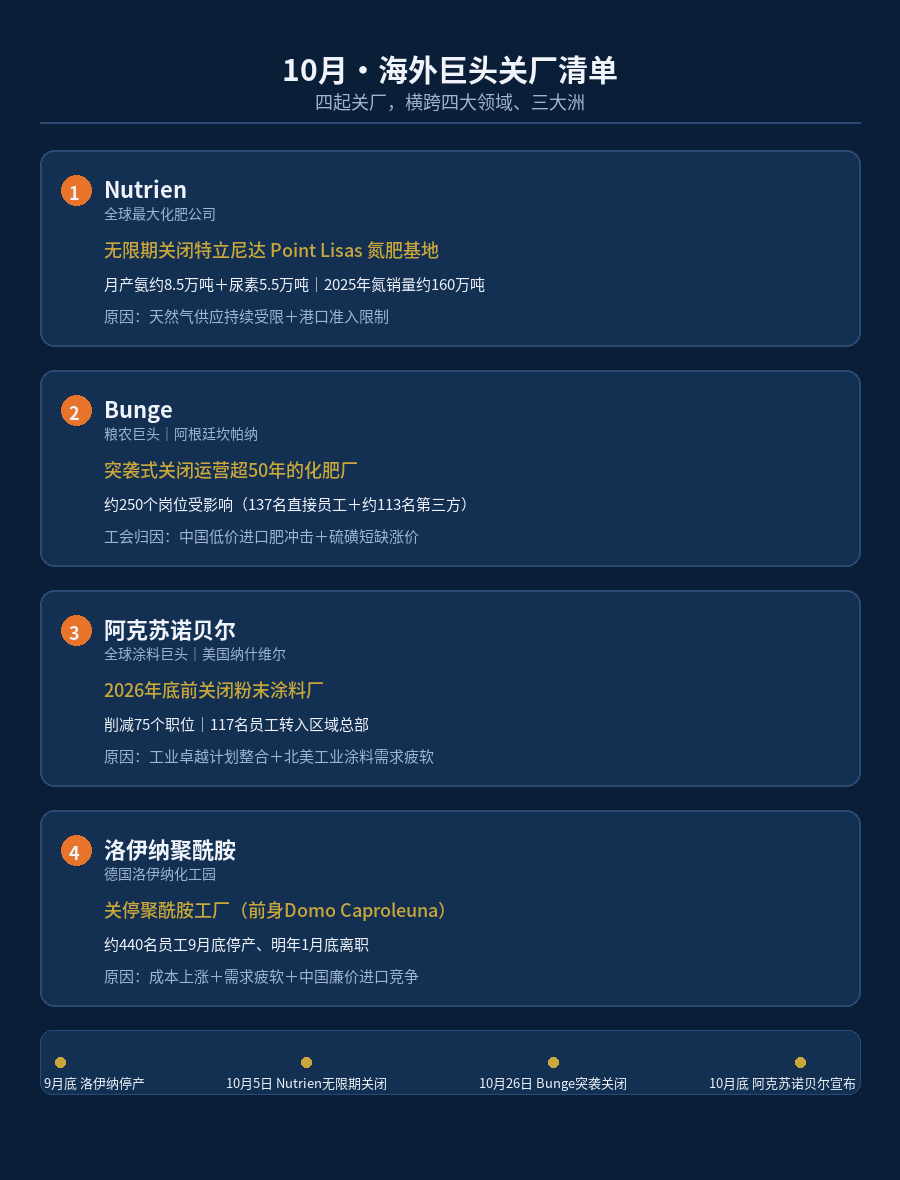
10月5日,全球最大化肥公司Nutrien宣布无限期关闭特立尼达Point Lisas氮肥基地。10月26日,粮农巨头Bunge突袭式关闭了阿根廷坎帕纳运营超50年的化肥厂。同一时段,全球涂料巨头阿克苏诺贝尔宣布2026年底前关闭美国纳什维尔粉末涂料厂。德国洛伊纳化工园的聚酰胺工厂则已在9月底停产,440名员工等待遣散。
四起关厂,跨越涂料、氮肥、液体肥、工程塑料四个领域,横跨北美、南美、欧洲。为什么都挤在这个月?中国化工品竟是关停的背后推手?
Nutrien关的是全球最大的氮肥综合体之一。Point Lisas基地月产约8.5万吨氨、5.5万吨尿素,2025年贡献约160万吨氮销量。公司给出的原因是天然气供应持续受限,加上港口准入限制,2025年10月23日已受控停产。这块资产边际现金流为负,是长期失血项。Nutrien同时强调,不影响2026年920万到970万吨的氮销量指引,北美装置运营率94%。
Bunge关的是阿根廷坎帕纳化肥厂,10月26日下午突袭式通知。工厂运营超50年,137名直接员工加约113名第三方,约250个岗位受影响。主打液体肥硫代硫酸铵、硫代硫酸钾,还有氨合成。工会的说法是没有预警、没有说明,5月刚签过劳资协议,刚完成检修。工会把原因指向中国低价进口肥的冲击、硫磺短缺涨价,还有老装置本身。上月坎帕纳地区另一家运营超60年的Cabot工厂也关了。
阿克苏诺贝尔关的是美国田纳西州纳什维尔粉末涂料厂,2026年底前完成。削减75个职位,117名员工转入区域总部。产量由宾夕法尼亚雷丁、印第安纳华沙、墨西哥蒙特雷三个基地承接,公司表态不断北美供应。这属于2023年启动的"工业卓越"计划,目前已关闭12个基地,与拟议中的阿克苏艾仕得合并案无关。有意思的是,10月29日阿克苏诺贝尔官网刚宣布投6000万美元强化北美先进粉末涂料技术。关的是老厂,投的是新技术。
洛伊纳聚酰胺关的是德国洛伊纳化工园的Leuna-Polyamid,前身是Domo Caproleuna。两次救助失败后关停,约440名员工9月底停产,明年1月底离职。原因写得很直白:成本上涨、需求疲软、中国廉价进口的竞争。
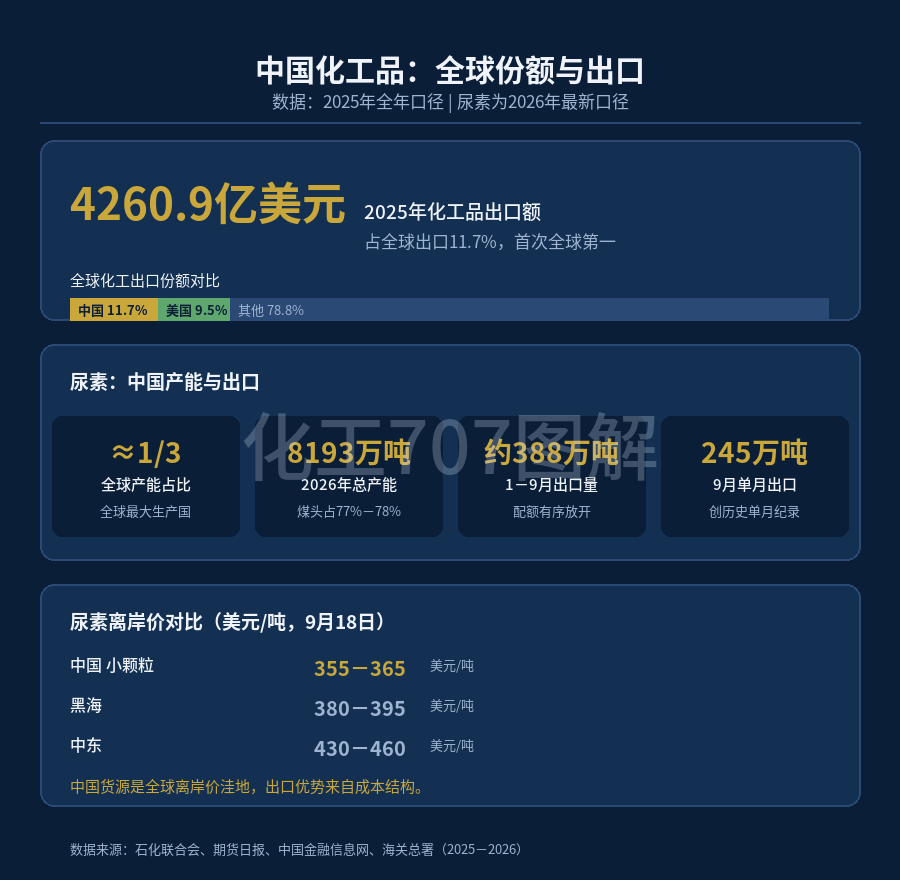
Bunge工会和洛伊纳都把矛头指向中国,这个说法有数据支撑,但也要分开看。 2025年,中国化工品出口4260.9亿美元,占全球出口总额的11.7%,第一次站上全球第一的位置;出口量24477.1万吨,同比增长17.9%。尿素是其中最有代表性的品种:中国产能占全球约三分之一,2026年总产能约8193万吨,煤头占77%到78%;今年1到9月出口约388万吨,9月单月245万吨,创历史单月纪录。 价格上,中国货源是全球离岸价洼地,9月18日小颗粒尿素FOB 355到365美元/吨,同期黑海380到395,中东430到460。今年上半年,基本有机化学品出口增长25.1%,初级形状塑料增长35%。 但四起关厂的原因并不相同。Nutrien关厂的主因是天然气:特立尼达气源供应持续受限,港口准入卡住原料,气头装置在这个价格下没法干。阿克苏诺贝尔的主因是需求疲软加自身整合,北美工业涂料量一直在承压。真正把中国货当直接对手的,是Bunge和洛伊纳,它们的产品恰好落在中国的强势品类里:液体肥和尼龙原料。中国货是推手之一,但扛不起全部责任。 还有一个细节容易被忽略。中国自己也在压过剩产能:硅料巨头闭门会划价格底线,尿素新增产能要求等量或减量置换,行业自律出口配额也在落地。过剩这件事全球都有,中国只是把一部分产能用出口的形式推到了别人家门口。 海外这一轮关厂还没走完。阿克苏诺贝尔说2026年底前还要再关一批基地,Nutrien的特立尼达是无限期停摆,重启要看天然气和港口条件。中国这边,出口配额、反内卷自律、产能置换都在推进。两股进程会在同一个国际行情里相遇,先看到变化的将是化肥和涂料的价格。